
先講結論:青安3.0已於民國115年8月1日實施。申請前,先分清楚政策資格、銀行核貸和自己的月付負擔。一般申請人最高貸款額度仍是1,000萬元,新婚家庭提高到1,200萬元,育有未成年子女的家庭最高1,500萬元;但同時新增年齡、所得及房屋總價限制。
先別只看到「最高1,500萬元」就開始算要買哪一間。最高額度、最高8成、最長40年和寬限期最長5年,全部都是方案上限,實際核貸仍由銀行依鑑價、收入、信用、負債與物件條件評估。
青安3.0提供符合條件者一項貸款選擇,申貸前仍要評估房價、自備款與還款能力。
青安3.0何時開始?
申辦期間為民國115年8月1日至118年7月31日。目前已開放申辦;符合方案條件後,仍須向承辦公股銀行提出申請,由銀行審核。
青安2.0和3.0,先分清楚哪些沒變
先把名稱分清楚:青安2.0是民國112年8月1日開始實施的「新青安」;青安3.0則從民國115年8月1日起實施。3.0不是把2.0全部推翻,而是在既有條件上增加新的申請門檻與婚育家庭額度。
| 比較項目 | 青安2.0 | 青安3.0 |
|---|---|---|
| 實施期間 | 民國112年8月1日至115年7月31日 | 民國115年8月1日至118年7月31日 |
| 延續的基本條件 | 成年;本人、配偶及未成年子女無自有住宅;購屋自住;最高8成;一般戶最高1,000萬元;最長40年;寬限期最長5年;現行規定限貸一次 | 上述基本條件繼續適用 |
| 年齡、所得及房屋總價門檻 | 沒有3.0新增的三項門檻 | 新增未滿50歲、本人年所得不超過200萬元,以及各地房屋總價上限 |
| 婚育家庭額度 | 一般最高1,000萬元 | 新婚家庭最高1,200萬元;育有未成年子女家庭最高1,500萬元 |
一句話整理:要看能不能申請3.0,先看新的資格條件;要看利息何時調整,則要看實際撥貸日期。
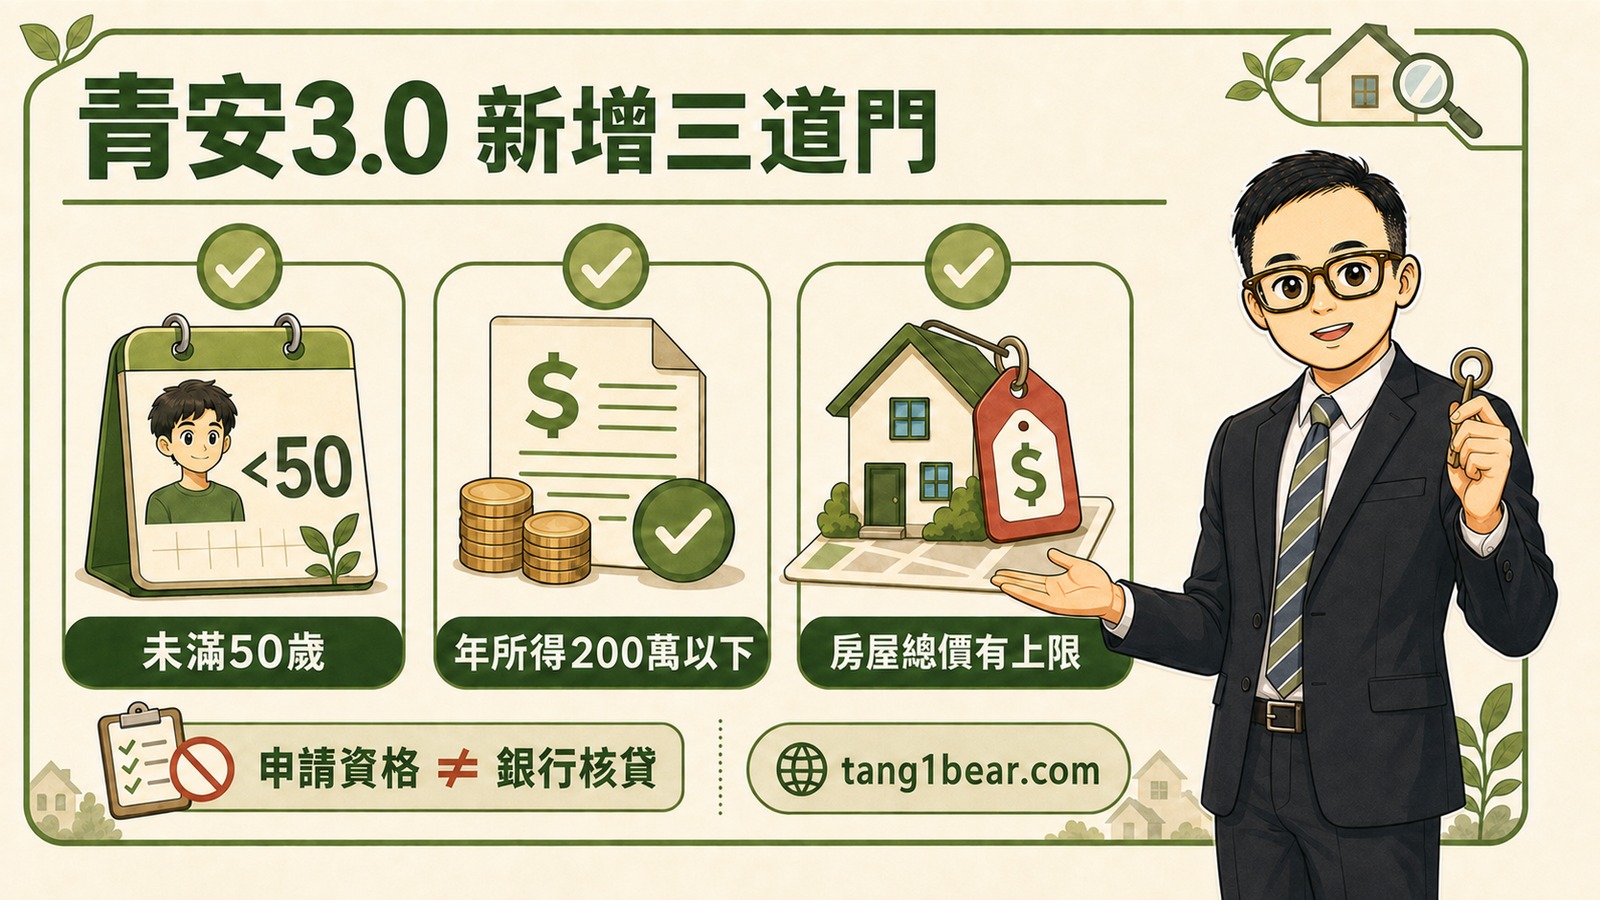
| 新增條件 | 正式規定 | 實際要注意 |
|---|---|---|
| 年齡 | 申貸時未滿50歲,申貸年齡加核貸年限不得超過80 | 49歲申貸時,依公式最長只剩31年,不會因方案上限是40年就自動貸滿 |
| 年所得 | 借款人本人年所得總額不得超過200萬元 | 這是申請資格;銀行仍會另外評估還款能力、信用及其他負債 |
| 房屋總價 | 銀行鑑價及買賣總價都不得超過各地上限 | 不是契約價格壓在上限內就一定符合,銀行鑑價也要一起通過 |
各地房屋總價上限
| 地區 | 銀行鑑價及買賣總價上限 |
|---|---|
| 臺北市 | 3,500萬元 |
| 新北市、新竹縣及新竹市 | 2,500萬元 |
| 其他縣市 | 2,000萬元 |
這裡看的是銀行鑑價與買賣總價,取較高的那一個,不是只看成交價。桃園屬於「其他縣市」,上限為2,000萬元;例如成交價1,980萬元,但銀行鑑價2,050萬元,仍超過方案的房屋總價門檻。這是「能否使用方案」的判斷,和銀行最後願意貸多少是兩回事。
一般、新婚和育兒家庭,最高額度不同
| 家庭情況 | 最高貸款額度 | 資格重點 |
|---|---|---|
| 一般符合資格者 | 1,000萬元 | 本人、配偶及未成年子女均無自有住宅 |
| 新婚家庭 | 1,200萬元 | 申請日前2年內完成結婚登記 |
| 育有未成年子女家庭 | 1,500萬元 | 須符合財政部及銀行認定文件 |
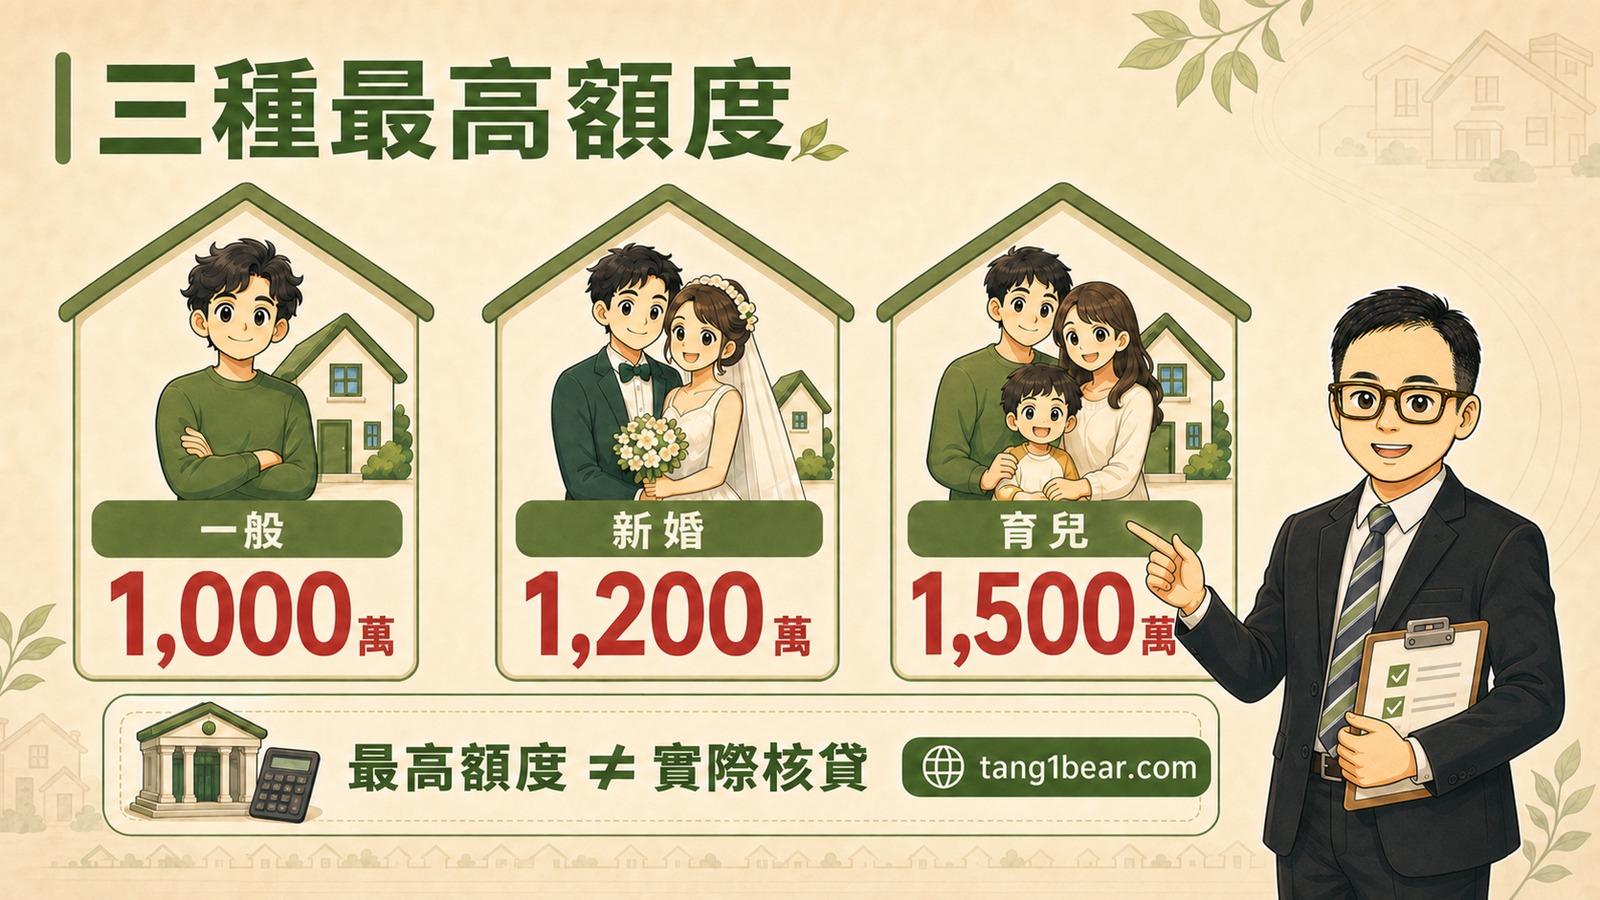
1,200萬元與1,500萬元是不同家庭條件下的最高額度,不是兩個額度相加。同時仍受最高8成及銀行實際核貸結果限制。
舉例來說,銀行鑑價1,500萬元,即使符合育兒家庭最高1,500萬元的方案額度,按最高8成計算,貸款上限仍先落在1,200萬元;銀行若評估只能貸七成,就會再往下調整。
3+3利息補貼,青安2.0和3.0怎麼接?
新申請先注意:民國115年8月1日起新受理的青安案件,利率選項為一段式機動利率,不再提供二段式或混合式。舊貸戶則依原案件及官方過渡規定處理,不是全部重選。依據:國庫署貸款原則。
先把「碼」換成比較容易理解的數字:1碼等於0.25個百分點,半碼等於0.125個百分點。前3年的利息優惠共2碼,也就是0.5個百分點,包含政府補貼1.5碼及公股銀行減收半碼。
前3年期滿後,優惠不會一次全部取消,而是連續3年每年少半碼。如果基準利率沒有變動,借款人實際負擔的利率就會每年增加0.125個百分點,直到回到原貸款利率。因此「3+3」不是1.775%固定六年,而是優惠3年,再用3年逐步退場。
這個逐步退場方式也適用青安2.0已撥貸案件,但不代表2.0貸款自動變成3.0。青安2.0貸戶的利息優惠依各自撥貸日起算;3.0新增的年齡、所得、房屋總價門檻及婚育家庭額度,也不會回溯改寫已經撥貸的2.0契約。
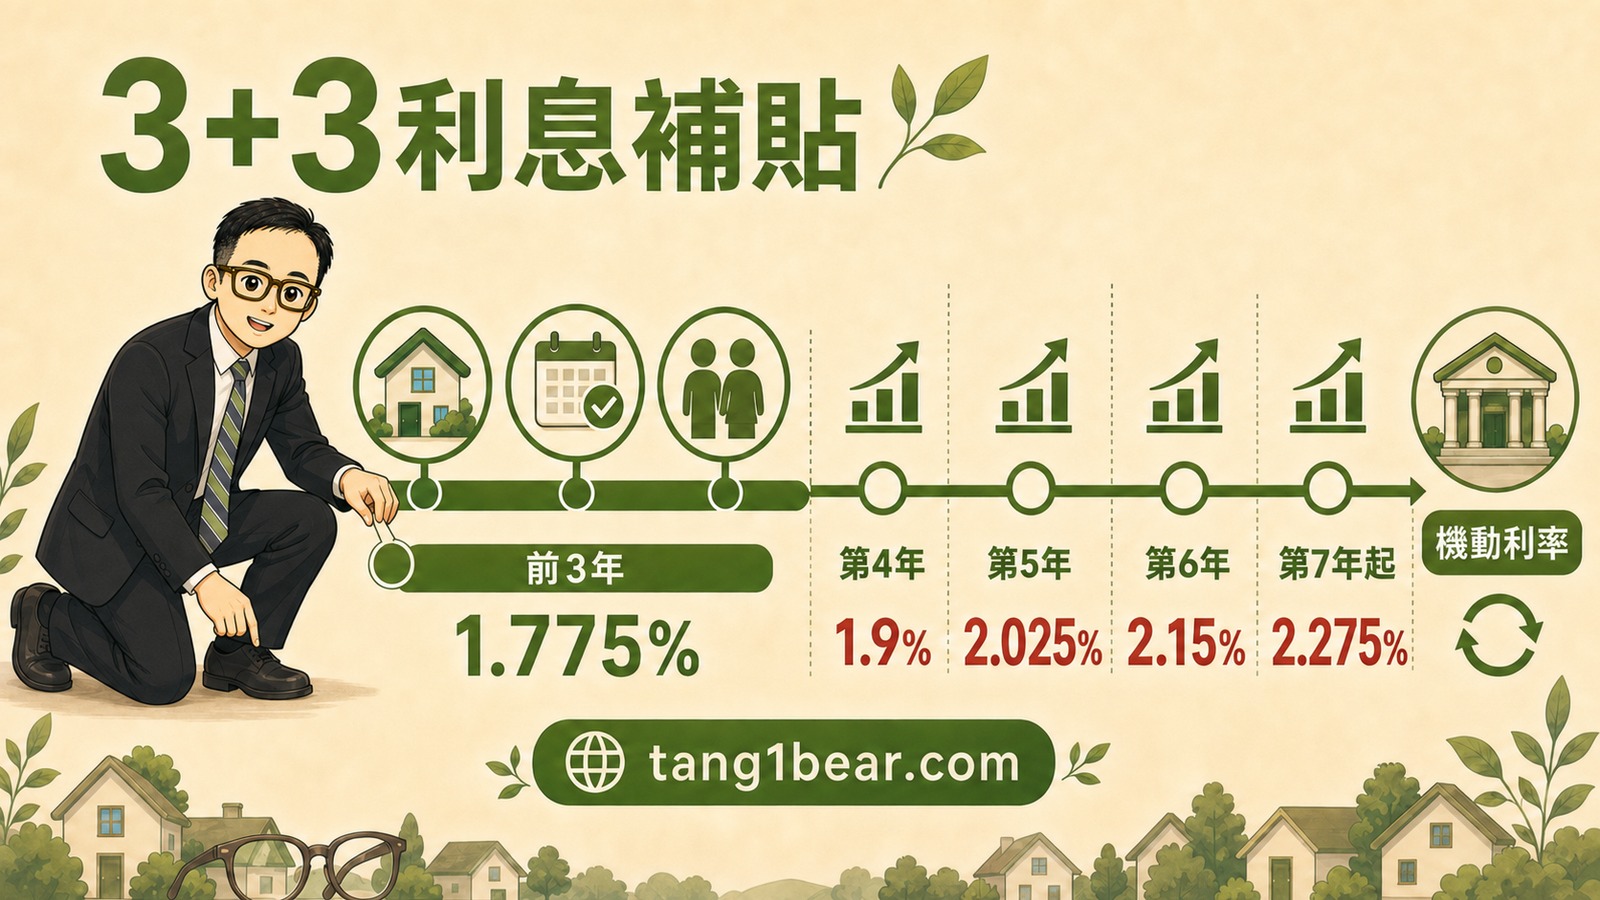
| 期間 | 一段式機動利率試算 |
|---|---|
| 撥貸日起前3年 | 1.775% |
| 期滿後第1年 | 1.9% |
| 期滿後第2年 | 2.025% |
| 期滿後第3年 | 2.15% |
| 期滿後第4年起 | 2.275% |
上表是依官方附表目前採用的郵儲基準利率1.72%計算。青安利率是機動利率,未來基準利率變動,實際負擔也會跟著調整,不能把1.775%當成整個貸款期間的固定利率。
青安2.0貸戶,先看有沒有撥貸
青安2.0要分成「已經撥貸」和「已申請但尚未撥款」兩種情況。兩者的處理方式不同,不能只看當初填表的日期。
| 目前狀態 | 官方規定怎麼接 | 最重要的提醒 |
|---|---|---|
| 民國112年8月1日至115年7月31日已撥貸 | 自各自撥貸日起享有3年2碼優惠;期滿後連續3年,每年減少半碼優惠,再回到原貸款利率 | 不用把已撥貸的2.0重新辦成3.0;利息依原撥貸日接續 |
| 民國115年7月31日前已申請,但尚未撥款 | 若符合財政部所列情形,也就是本人結婚,或本人/配偶孕有胎兒,可提出證明向公股銀行撤案,重新申請青安3.0 | 撤案重申請須重新確認3.0資格與銀行審核,而且選擇後不得變更 |
青安2.0可以接續新的利息退場安排,不等於可以回溯取得青安3.0的新婚1,200萬元或育兒1,500萬元額度。是否撤案重申請,應先向原申請銀行確認案件進度、資格文件、重新估價及核貸影響。
民國112年7月31日以前撥貸,是更早的舊青安
這一群不是青安2.0,財政部也另外列在附表一。它們從民國112年8月1日起統一享有3年利息優惠,並從民國115年8月1日起進入每年減少半碼的過渡期。
| 一段式案件 | 民國112年8月1日至115年7月31日 | 民國115年8月1日起第1年 | 之後如何調整 |
|---|---|---|---|
| 民國110年1月1日起撥貸 | 1.775% | 1.9% | 2.025% → 2.15% → 2.275% |
| 民國109年12月31日以前撥貸 | 1.805% | 1.93% | 2.055% → 2.18% → 2.305% |
上表只列一段式機動利率,二段式及混合式的數字不同。完整利率應直接查看財政部附表一:民國112年7月31日以前撥貸案件。
青安3.0最容易誤會的五件事
- 最高8成不是成交價固定乘八成。銀行貸款七成、八成,指的是依銀行鑑價及審核後的比例。
- 最高額度不是一定核滿。一般1,000萬元、新婚1,200萬元、育兒1,500萬元,仍要看物件價值與還款能力。
- 年所得符合,不代表負債比一定通過。信用卡循環、信貸、車貸及其他支出仍會影響銀行判斷。
- 40年和5年寬限期不一定最省。月付金可能降低,但總利息與本金償還時間也要一起看。
- 政府補貼不等於政府替你負責貸款。房貸仍是借款人和銀行之間的債務。
買房前,還是先把自己的帳算完
青安3.0提高婚育家庭額度,對符合條件的自住買方確實有幫助;但房價上限、年齡與所得限制也比以前明確。準備買房時,先確認自己符合政策資格,再讓銀行評估收入、信用、負債與物件。
如果還在算自備款與每月負擔,接著看:自備款、貸款條件與負債比;如果已經開始安排看屋,再搭配:買房看屋要看什麼?從社區、屋況到文件的實用檢查清單。政策貸款只是資金工具,物件本身仍要一項一項確認。
有目標物件,想先確認貸款方向?
先告訴我想買的區域、預算、目前進度,以及最擔心的問題。不用一開始就傳身分證、存摺或完整財力文件。
老唐會先了解情況,再說明下一步與適合的合作方式;完整個案分析與交易執行,會在確認合作方式後處理。實際貸款條件仍由銀行核定。
官方資料
本次政策核對:2026年9月13日,依財政部國庫署貸款原則及行政院青安3.0方案說明,確認申請門檻、額度、利率選項與補貼安排。青安3.0已於民國115年8月1日實施;表內利率為基準利率1.72%的情境試算,不是固定利率承諾。申請文件、個案認定與實際核貸,仍以承辦銀行最新說明為準。