
先講結論:買房前至少要同時看三件事:自備款、可貸金額、月還款。現金算得過,不代表銀行一定貸得過;貸得過,也要看每月還得舒不舒服。
先用一個例子看懂
有300萬元,能看多少總價?
假設這300萬元已經扣掉緊急預備金、裝修與搬家費,可用於頭期款及交易費用:
這只是看屋預算起點,不是建議直接出價到上限。沿用本文服務費1~2%的估算情境;銀行鑑價不足、貸款限制或額外支出增加,都要往下調。七成、八成是試算假設,不是每個人都適用。
先做一件事:把「可以動用的現金」與「每月能留給房貸的金額」寫下來,再請銀行初估。還沒確認貸款,就先別把看房上限當成成交預算。
你目前卡在哪裡?
點開需要的部分就好,不用一次把整篇讀完。
現金怎麼算?公式與費用清單
先用懶人公式抓可買房價
以下先用「買方服務費抓 1~2%」的情境來估,實際仍要依仲介收費、房屋狀況、銀行條件和成交總價調整。原則是:做最壞的打算,做最好的準備;但必要時,也值得拚一把。
| 貸款成數 | 現金先抓 | 簡單反推 | 1000 萬成交價示例 |
|---|---|---|---|
| 貸款 80% | 約成交價的22~24% | 公式:自備款➗0.22~0.24 | 約準備220~240萬 |
| 貸款 70% | 約成交價的32~34% | 公式:自備款➗0.32~0.34 | 約準備320~340萬 |
這不是100%通用的公式,是買房前讓自己有個概念。一般來說,總價越高,比例越可能接近22%或32%,甚至有可能更低。真的要出價前,請先找專業人員評估收入、信用、物件條件。
買房不是只有頭期款
很多人以為「成交價 – 貸款 = 自備款」,但實務上你還會遇到一堆小東西。它們單看不一定嚇人,但加起來也不少,尤其是好不容易籌出一大筆錢之後發現還要繳這些錢,當下感受會不太好。
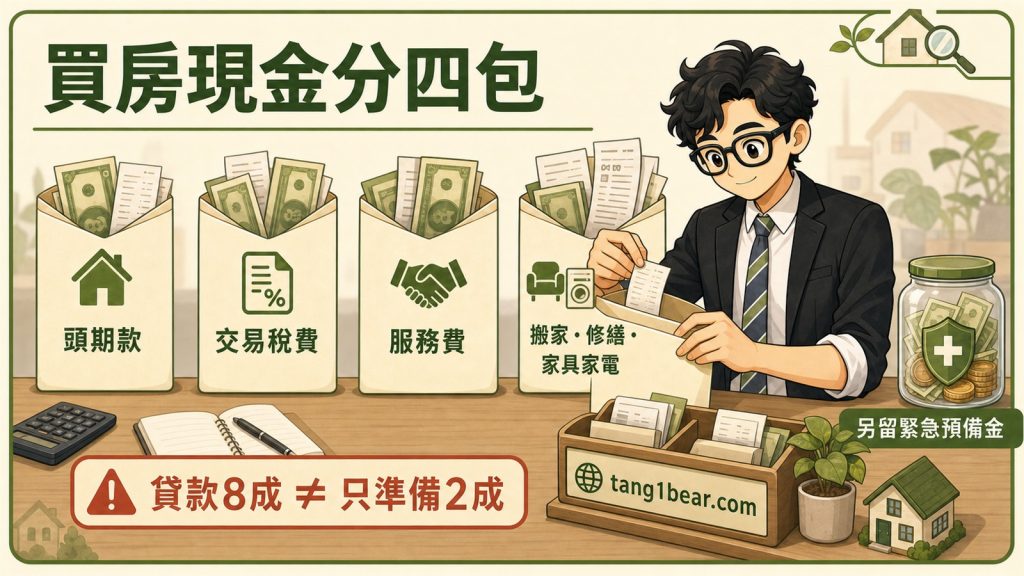
- 契稅:買賣契稅依契價 6% 計算,實務金額會跟房屋評定現值等資料有關。
- 代書費與簽約相關費用:包含簽約、過戶、貸款設定等項目,個案會有差異。
- 地政規費與書狀、謄本費:通常不會是最大筆,但要列入現金流。
- 銀行貸款開辦費:各銀行收費不同,條件好時可以問問看能不能優惠。
- 火險與地震險:有貸款就會遇到,這是銀行在保護他們的抵押物(笑)。
- 交屋分算費用:管理費、房屋稅、地價稅、水電瓦斯等,基本上會切算到交屋日(不是簽約日喔!)
- 仲介服務費:依服務契約約定,不同公司與個案可能不同。
- 搬家、簡易修繕、家具家電:這些不是交易稅費,但你真的會花到。
參考:全國法規資料庫《契稅條例》第 3 條規定買賣契稅為契價 6%,第 4 條規定買受人申報納稅。
銀行會貸多少?房子與人的條件
銀行看兩件事:房子,還有你
貸款不是仲介喊八成就八成,也不是你覺得自己很乖就一定過。銀行主要會看兩個方向:物的條件和人的條件。
1. 物的條件:這間房子銀行怎麼看
- 銀行貸款七成、八成,指的不是成交價的七成、八成,是看銀行鑑價後的比例。
- 電梯大樓、透天、套房、店面、特殊使用分區,銀行偏好和成數可能不一樣。
- 初估通常偏保守,成交合約、收入資料、物件資料完整後,條件仍可能調整。一般來說,業務估低貸高是他的功勞,反之如果達不成就是過錯了。
2. 人的條件:你還款能力夠不夠
- 銀行會看收入、信用、既有債務、信用卡使用狀況與工作穩定度。
- 目前央行對第二戶、第三戶以上購屋貸款仍有限制。名下已有房屋時,要另外確認貸款成數、寬限期與資金安排;在央行調整規定前,這部分都要持續留意。
- 房貸負債比可以先用月收入 60% 左右粗估,但各銀行授信規範不同,不能當保證。
- 如果已經有信貸、車貸、學貸、信用卡循環或債務協商紀錄,請提早處理,不要等斡旋下去才面對現實。
貸款條件是「銀行審核結果」,不是任何人嘴巴講完就成立。建議自己找信任的人問過,不要人家口頭什麼就信什麼,沒開玩笑,我自己就協助處理過不少這種鳥事。
準備出價?先做這5件事
出價前先做這 5 件事
- 盤點可動用現金:頭期款、稅費、服務費、裝修搬家預備金分開抓。
- 先做銀行初估:至少確認物件類型、區域、收入與負債大致可行。
- 保守抓月付:不要只問能不能貸,要問貸下來生活會不會太硬。
- 確認斡旋金金額:貸款不確定時,避免一開始就放太高金額。
- 留一筆緊急預備金:買完房子手上完全歸零,之後只要有修繕或收入變動,壓力就會很直接。
也在考慮青安貸款?申請資格、利率與核貸條件另外看:青安3.0怎麼申請?資格、額度與銀行核貸先分清楚。
預算已有方向?下一篇看:看屋先看哪些重點。
需要時再查:完整買屋流程與延伸閱讀
延伸閱讀
- 準備出價前,可以接著看:出價一定要寫斡旋嗎?
- 看屋喜歡後,可以接著看:看了房子我好喜歡,接下來我要做什麼?
買屋流程導覽
建議依照資金、看屋、比較物件、確認喜歡的房子、出價文件及簽約後流程閱讀,需要時再回頭查單篇。
最後提醒
本文是實務經驗整理,不是銀行核貸承諾。貸款成數、利率、負債比和稅費會依時間、銀行、個人條件與物件狀況變動。真的要出價前,請務必讓銀行、代書或專業人員把你的個案看過一次。